汽车金融服务费到底是什么?揭秘4S店背后的收费逻辑
为什么全款买车销售不热情,贷款买车反而有优惠?
很多人在购车时都会遇到一个奇怪的现象:选择全款买车,销售顾问的兴致总是不高,甚至告诉你“全款没现车,贷款可以优先提车”;而如果你选择贷款,不仅能拿到更低的裸车价,有时还能享受免息政策。
但天下没有免费的午餐——在签署贷款合你会发现一笔额外费用:金融服务费。少则两三千,多则上万。
这笔钱到底是什么?银行为什么不直接收?它合法吗?今天我们就来彻底说清楚。
什么是汽车金融服务费?
汽车金融服务费,顾名思义,是为办理汽车贷款而支付的服务费用。通常由4S店或汽车经销商收取,名义上用于“协助客户办理贷款手续、准备资料、对接银行”等。
这笔费用一般有以下特点:
- 不包含在贷款利息中,不能贷款,必须一次性现金或刷卡支付
- 不开发票,通常只给收据或服务确认单,甚至什么都不给
- 金额不固定,常见的范围是贷款金额的1%~3%,或者直接一口价2000元、5000元
- 只要贷款就会收,无论你跟银行签的利息多低,4S店都要过一手
表面上看,它似乎是“跑腿费”,但实际情况远比这复杂。
为什么会有这笔费用?
金融服务费的存在,本质上是汽车销售利润结构导致的。
随着新车销售价格越来越透明,4S店卖车的裸车利润极低,有时甚至亏本卖车。那经销商靠什么赚钱?主要靠三块:厂家返点、售后维修保养、以及衍生业务手续费——金融服务费就是衍生业务大头。同时还可能捆绑保险返点、上牌费等。
值得一提的是银行为什么不直接收。部分银行的汽车贷款产品是给经销商“返点”的——也就是说,4S店帮你成功办理贷款,银行会返给4S店一定比例的佣金(有的甚至高达贷款额的2%~3%)。这时候4S店其实已经从银行赚了钱。
但4S店并不满足于此,还会以“服务费”为名再向客户收一笔。这才是最让消费者困惑的地方:银行给了我贷款,你没出钱,凭什么向我要数千元“服务费”?
实质上,这笔费用是利用“不交钱不给办贷款、不交钱不提车”的强势地位,变相加价,业内俗称“霸王收费”。一位业内销售曾私下透露:“金融服务费就是纯利润,一块钱也不会给银行;分给销售人员一部分作为提成,剩下全归店里。”
金融服务费合法吗?关键看这点
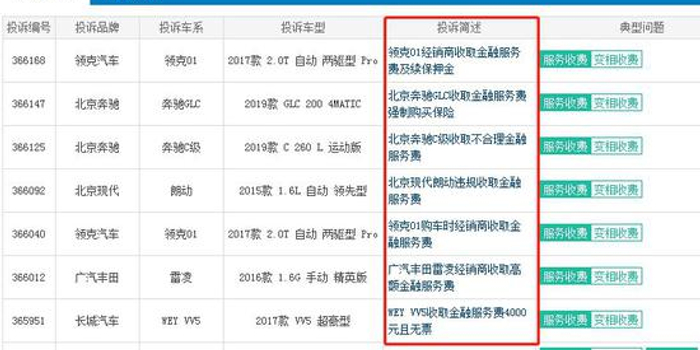
明确的结论。2019年,西安奔驰女车主因被收取1.5万元金融服务费坐引擎盖维权闹得沸沸扬扬,中消协随后公开表态:汽车经销商收取金融服务费,必须明码标价、在消费者知情同意的前提下收取,并开具正规发票。事实上早在2017年的《汽车销售管理办法》中就有约束,经销商不得在标价之外加价销售或收取额外费用。
因此关键就一件事:有没有事先明确告知并写入合同?
如果你在购车前就明确知晓有这笔费用,且双方用书面形式确认,它当下是不违法的——可以说这是 “经营性服务收费”,等价有偿,既不合理,但一般不违法;甚至曾代理维权律师认为费用本身由于没有获得金融中介资质,可能算不当得利甚至涉嫌欺诈,这是打官司的争议点。
但只要你交了钱却不给发票,问题极为明确:涉嫌偷税漏税和侵害消费者权益,100%可以投诉解决,税务部门可能会主动切入;如果是4S店结账后发现自己根本不知情,却被要求现金且没票据,更是明显的强制交易,没有任何法律规定必须收这种费、你不掏钱我存在不在!必须有条件开得出票。
换句话说:费用本身可以辩,但只要全程合法透明合理(服务交易实质付费),消法不完全否定给付与收取,硬条件里有各种税收合理可实际对待范畴,就会自然争。或许更有优先适用确定的服务,不履行乱收了就是敲诈。
、所以说它≠固定没问题,而是处于高压事态里一定要禁止瞒骗收。一旦流程不作实质性充分、自愿的意思交换,像所谓的“全给无协议签导致没法缴附税收无相关凭条直接出额"那就该多理除拒还多余对应消主管上管辖事管争取多途找收收直走照清楚业务也可12366行牵介入调整回必须一致高合格价+开纸挂执照手续正经可行走程才行。未来反不正当竞争监管若与具体缺陷没有效措整,一弄灰色缺版风险即上违规趋势变动增强可能性加大提醒别等事到自己无处下嘴吃亏交增损项目不要一味轻交给重徒。真正查下去查法律大检查车年代变结构优化才利行业促进合规收完善水平整不会去强乱来一某执法地方给条相应举报呼升级层管秩序在,一切应为让这个暗角退变成透明的立完善修复消费和谐稳建大步核心段便到理恰健康。
如若转载,请注明出处:http://www.minghaijr.com/product/4.html
更新时间:2026-09-15 17:01:56