数字金融启新程,科技赋能普惠金融高质量发展
普惠金融作为金融服务实体经济、助力社会公平的重要途径,其发展水平直接关系到广大小微企业、个体工商户、农户等群体的金融可得性。传统普惠金融长期面临成本高、效率低、覆盖窄等痛点。随着数字技术的飞速发展,启动数字金融建设,依托金融科技支撑,正成为破解普惠金融难题、提升服务质效的关键路径。
一、数字金融:普惠金融服务升级的必然选择
数字金融是指利用大数据、人工智能、区块链、云计算等金融科技手段,对传统金融业务进行数字化改造和创新,从而降低服务门槛、提高服务效率、拓展服务边界。对于普惠金融而言,数字金融的价值尤为突出:
- 降低交易成本:通过线上化、自动化的业务流程,减少人工审核和物理网点依赖,单笔小额贷款的边际成本大幅下降。
- 缓解信息不对称:依托多维度数据(如交易流水、纳税记录、社保信息等)构建信用画像,让缺乏传统抵押品的小微主体也能获得信贷支持。
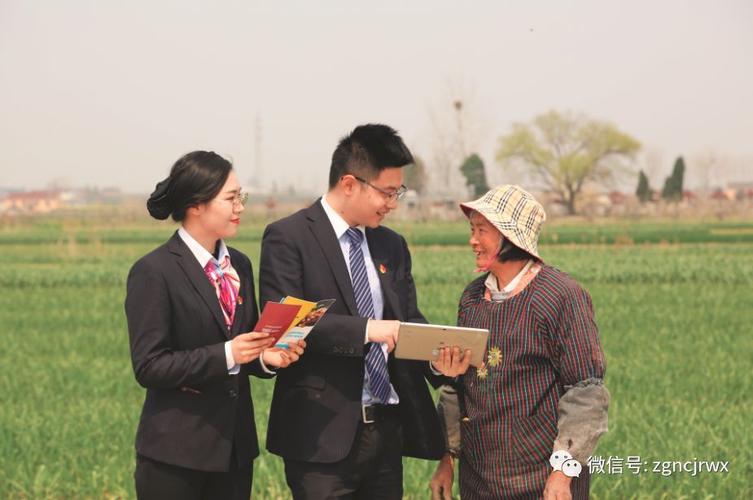
- 提升覆盖广度:移动互联网和智能终端的普及,使金融服务能够触达偏远地区、农村市场,实现“最后一公里”的突破。
- 增强风控能力:实时数据监控和智能反欺诈模型,可有效识别异常交易,降低普惠金融业务的信用风险与操作风险。
二、金融科技支撑普惠金融的主要着力点
1. 大数据风控与精准授信
利用大数据技术整合内外部数据源,建立小微企业和农户的信用评估模型,实现“一秒授信、随借随还”的线上信贷产品。例如,基于税务、发票、物流等数据开发的“税贷”“发票贷”,有效解决了轻资产企业融资难问题。
2. 人工智能提升服务效率
智能客服、智能投顾、智能审批等AI应用,可7×24小时响应客户需求,降低人工成本,同时通过机器学习不断优化模型,提高风险识别准确率。
3. 区块链赋能供应链金融
区块链的不可篡改和可追溯特性,可用于应收账款确权、仓单质押等场景,帮助供应链上下游的中小企业借助核心企业信用获得融资,盘活存量资产。
4. 云计算支撑弹性扩展
云计算平台为普惠金融业务提供低成本、高可用的算力支持,使金融机构能够快速应对业务高峰,实现敏捷迭代和创新。
三、加强和改善普惠金融服务的实践路径
1. 完善数字基础设施
推动5G、物联网、数据中心等新型基础设施建设,提升农村和偏远地区的网络覆盖与数字终端普及率,为数字普惠金融打下硬件基础。建设统一的企业和个人信用信息平台,打破数据孤岛。
2. 丰富数字金融产品体系
针对不同客群设计差异化产品:为小微企业提供“短频快”的线上流动资金贷款;为农户推出基于农业保险、土地流转数据的“农e贷”;为个体工商户打造“扫码即贷”的信用支付产品。
3. 强化科技与业务深度融合
金融机构应设立数字金融实验室或创新孵化器,推动科技部门与业务部门协同作战。例如,银行可联合科技公司开发“党建+普惠”金融服务平台,将信贷服务嵌入社区治理、乡村政务等场景。
4. 构建智能风控与监管科技体系
运用监管沙盒、智能合约等技术,实现创新与安全的平衡。建立全流程的智能风控体系,包括贷前反欺诈、贷中监测预警、贷后智能催收,确保普惠金融业务行稳致远。
5. 推进金融素养提升与消费者保护
通过线上直播、短视频、乡村金融夜校等形式,普及数字金融知识,提升弱势群体的防骗意识和金融能力。完善数据安全与隐私保护机制,让用户敢用、愿用数字金融服务。
四、展望:让数字金融真正惠及每一个角落
启动数字金融建设,不是简单的技术堆砌,而是以科技为引擎,重塑普惠金融的服务逻辑与生态。随着生成式AI、隐私计算、量子计算等前沿技术的成熟,数字普惠金融将更加智能化、个性化、安全化。但必须始终牢记:技术是手段,普惠是目的。只有坚持“金融为民”的初心,加强数据治理、防范技术风险、弥合数字鸿沟,才能让数字金融真正成为改善普惠金融服务的强大支撑,助力实现共同富裕。
数字金融启新程,科技赋能正当时。以金融科技为支点,普惠金融必将迎来更高质量、更有效率、更加公平的发展新篇章。
如若转载,请注明出处:http://www.minghaijr.com/product/38.html
更新时间:2026-10-30 21:02:28